
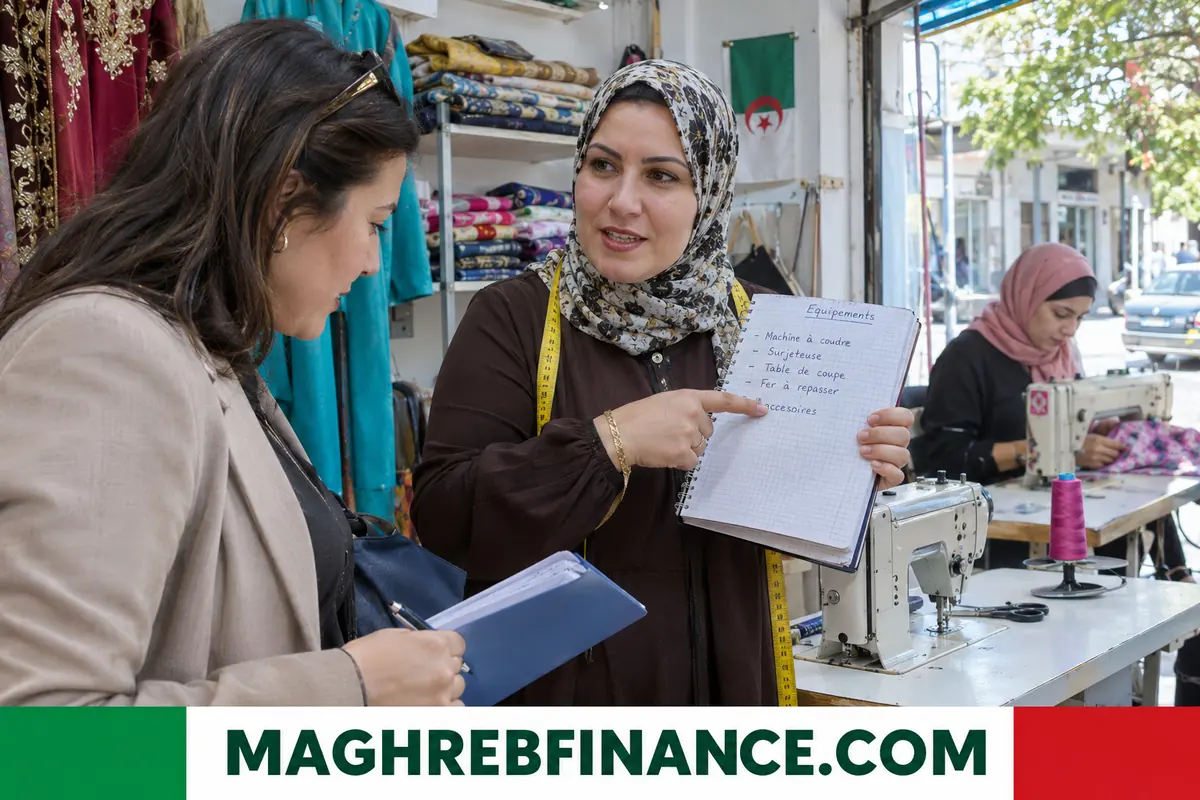
En Algérie, le microcrédit professionnel et le prêt d'honneur, nommé prêt non rémunéré dans les dispositifs publics, assurent le financement des entrepreneurs qui lancent ou développent une micro-entreprise, avec des conditions plus accessibles que le crédit bancaire classique et un accompagnement par des conseillers dédiés. Ils s'adressent aux jeunes porteurs de projets, aux demandeurs d'emploi et aux artisans, qui reçoivent des montants limités, en dinars algériens (DA), souvent combinés avec un apport personnel et un crédit bancaire bonifié, sous la supervision d'agences publiques.
À qui s'adressent ces financements en Algérie
Les dispositifs visent des personnes qui veulent créer leur activité sans disposer de capitaux ou de garanties suffisantes : jeunes diplômés, demandeurs d'emploi, artisans, porteurs de projets en zone rurale ou en région éloignée. Les critères portent sur l'âge, la situation professionnelle, la nature du projet et les compétences de l'entrepreneur. Chaque agence publie ses conditions, qui évoluent avec les politiques d'emploi.
Certains dispositifs favorisent des catégories prioritaires : femmes entrepreneures, jeunes diplômés, habitants de régions éloignées, personnes en situation de handicap. Le porteur de projet vérifie les critères en vigueur, qui varient selon l'organisme et la période, et s'informe des secteurs aidés. Un projet sans lien avec les priorités locales de développement peut rencontrer plus d'obstacles.
Microcrédit professionnel : un prêt pour démarrer petit
Le microcrédit professionnel finance du matériel, des matières premières ou des fournitures nécessaires à une petite activité. Il est géré par une agence nationale, qui accompagne l'entrepreneur, avec le concours de banques partenaires. Les sommes sont modestes, adaptées aux petits projets : atelier de couture, élevage, boulangerie à domicile, réparation, services de proximité. Le remboursement s'échelonne sur une période courte à moyenne, avec des mensualités accessibles.
Les petits projets de transformation ou de production artisanale exigent souvent un local, une machine, des matières premières et une première période d'attente avant les ventes. Le microcrédit couvre ce démarrage, mais il ne permet pas de financer des charges de fonctionnement durables. L'entrepreneur doit donc prévoir comment il fera vivre l'activité, par exemple grâce à des commandes régulières.
Le prêt d'honneur ou prêt non rémunéré
Le prêt d'honneur est un prêt sans intérêt, accordé à la personne plus qu'à l'entreprise, pour compléter l'apport de l'entrepreneur. Dans les dispositifs algériens de soutien à la création d'activité, il prend la forme d'un prêt non rémunéré consenti par l'organisme public, qui s'ajoute à l'apport du porteur de projet et à un crédit bancaire. Il réduit le coût du financement et la charge de remboursement. Les conditions, les plafonds et les secteurs éligibles sont fixés par les textes en vigueur.
Un montage typique
- Apport personnel du porteur de projet.
- Prêt non rémunéré de l'organisme public.
- Crédit bancaire, parfois à taux bonifié.
Dans d'autres pays, le prêt d'honneur est accordé par des réseaux d'accompagnement qui misent sur la personne et son projet. En Algérie, la formule s'apparente au prêt non rémunéré des agences d'appui. Dans tous les cas, l'idée est de renforcer les fonds propres de l'entrepreneur pour faciliter l'obtention d'un crédit bancaire, grâce à un effet de levier.
Les agences et leurs rôles
L'agence chargée du microcrédit accompagne les très petits projets. Une autre structure soutient la création et l'extension de micro-entreprises par des jeunes entrepreneurs. Une caisse d'assurance chômage soutient la création d'activités par des chômeurs d'un certain âge. Un fonds de garantie couvre le risque pris par les banques. Les porteurs de projets identifient l'organisme adapté à leur profil, car les critères diffèrent.
Le conseiller de l'agence est l'interlocuteur du porteur de projet pendant toute la durée du financement. Il aide à monter le dossier, vérifie les pièces, présente le projet à la commission d'octroi et assure le suivi. Entretenir une relation honnête avec lui, y compris lorsque les résultats sont décevants, est l'une des meilleures protections contre les difficultés.
Constituer son dossier en Algérie
Le dossier comprend l'identité, les justificatifs de situation, les diplômes ou attestations de compétence, une description détaillée du projet, les devis d'équipement, une étude de marché sommaire et des prévisions de ventes. Les agences organisent parfois des formations obligatoires à la gestion d'entreprise. Une présentation claire du public visé, des prix et des concurrents augmente les chances d'obtenir le financement.
Le choix des fournisseurs mérite une attention particulière : les devis doivent provenir de professionnels identifiés, avec des prix cohérents et des délais de livraison réalistes. Certaines agences exigent que l'équipement soit acheté neuf. D'autres admettent le matériel d'occasion sous conditions. Il vaut mieux demander les règles en amont pour éviter de refaire le dossier.
Après le financement : immatriculation, comptabilité, suivi
Une fois les fonds obtenus, l'entrepreneur acquiert le matériel, s'immatricule selon son statut, ouvre un compte professionnel, tient une comptabilité simple et respecte ses obligations fiscales et sociales. Un conseiller assure un suivi, aide à résoudre les difficultés et vérifie l'utilisation des fonds. La régularité des remboursements construit un historique utile pour obtenir ensuite des financements plus importants.
Les entrepreneurs gagnent à garder séparés leurs dépenses personnelles et professionnelles, à conserver toutes leurs factures et à remettre régulièrement des états simples à leur conseiller. Beaucoup d'échecs viennent d'une confusion entre trésorerie de l'activité et argent du ménage. Un compte professionnel dédié clarifie la situation et prépare l'accès à d'autres financements.
Risques et erreurs fréquentes en Algérie
Surestimer le chiffre d'affaires, sous-estimer le fonds de roulement, choisir un équipement trop cher ou ignorer la saisonnalité mènent à des difficultés. Le surendettement menace l'entrepreneur qui cumule plusieurs prêts sans visibilité. En cas de retard, contacter rapidement l'agence permet de négocier un rééchelonnement. Revendre le matériel financé sans autorisation entraîne des sanctions et la déchéance des avantages.
Différence avec le microcrédit social ou familial
Le microcrédit professionnel finance une activité qui génère un revenu, alors que d'autres formes de microfinance couvrent des besoins personnels, comme des soins ou des équipements domestiques. La distinction compte, car les conditions d'accès, les organismes et les contrôles ne sont pas les mêmes. Un porteur de projet précise l'objet exact du financement et conserve les justificatifs d'achat, qui prouvent l'usage des fonds.
Il existe aussi des solutions privées de microfinance, de coopératives ou d'associations, qui complètent l'offre publique. Elles méritent d'être comparées, mais seule une structure clairement identifiée et autorisée doit recevoir un dossier ou un versement.
Questions fréquentes
Le prêt d'honneur est-il un don ?
Non, c'est un prêt qui doit être remboursé, mais sans intérêt. Il complète l'apport de l'entrepreneur et réduit le coût du financement, tout en gardant une exigence de remboursement régulier selon l'échéancier.
Peut-on cumuler microcrédit et prêt non rémunéré ?
Les dispositifs répondent à des critères distincts. Chaque agence précise ce qui est possible selon le profil et le type de projet, et l'on évite généralement de financer deux fois la même dépense par des sources publiques différentes.
Faut-il une formation avant de demander le financement ?
Souvent, une formation à la création d'entreprise ou à la gestion est proposée, voire exigée, pour aider l'entrepreneur à bâtir son projet, comprendre ses coûts et préparer la relation avec la banque partenaire.
Que se passe-t-il si l'activité échoue ?
L'entrepreneur reste tenu de rembourser selon les modalités prévues, mais il peut demander un rééchelonnement. Un dialogue précoce avec l'agence est essentiel.