
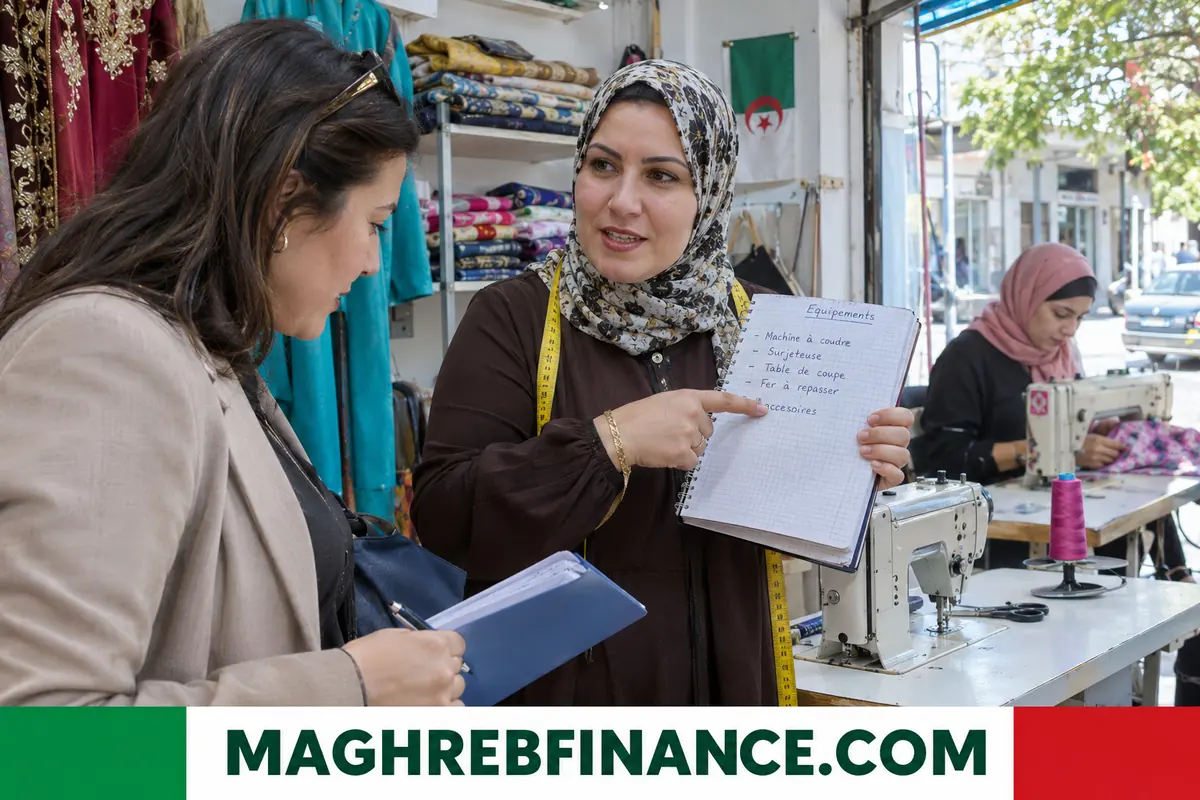
في الجزائر، يعني التمويل الأصغر الشخصي لتلبية الاحتياجات الفردية قرضًا صغيرًا بالدينار الجزائري يُمنح لشخص محدود الدخل لا تخدمه البنوك التقليدية كثيرًا، ويُستعمل غالبًا لإطلاق نشاط بسيط يحسّن ميزانية الأسرة. ويقوم النظام العمومي على الوكالة الوطنية لتسيير القرض المصغر المعروفة اختصارًا بأنجام، وهي تمول أساسًا أنشطة مدرة للدخل، أما نفقات الاستهلاك المحضة فتتجه نحو التضامن أو الزكاة أو القرض البنكي الشخصي بحسب وضع صاحب الطلب وقدرته على السداد، ولا تعد الجهة المانحة بالموافقة قبل دراسة الملف، كما تحدد الوكالة المبالغ وشروط الاستفادة وفق النصوص السارية.
القرض الأصغر الشخصي: ما الذي يغطيه القرض المصغر فعلًا
توحي عبارة القرض المصغر لكثيرين بقرض صغير لأي حاجة. أما في الجزائر فالنظام العمومي مصمم أولًا لتمويل أنشطة صغيرة: شراء مواد أولية أو معدات أو أدوات تسمح بإنتاج سلعة أو بيعها أو تقديم خدمة. أما الحاجات اليومية، كالغذاء والفواتير والعلاج، فلا تدخل في صميم هذا النظام.
لذلك من الضروري التمييز بين وضعين: قرض صغير ينشئ دخلًا يعيل الأسرة، وحاجة استهلاكية عابرة تُموَّل بأدوات أخرى. وفهم هذا الفرق يوفر وقتًا طويلًا ويجنب خيبة رفض الطلب. وكثير من الأسر تنجح حين تحول حاجتها المتكررة إلى نشاط صغير، كطبخ لبيع أطباق أو خياطة لطلبات الجيران، فيصبح القرض أداة عمل بدل أن يكون دينًا يغطي مصروفًا.
الوكالة الوطنية والجهات المتدخلة
ترافق الوكالة الوطنية لتسيير القرض المصغر أصحاب المشاريع الصغيرة، لا سيما في المناطق الريفية وبين العاطلين عن العمل. ولها ملحقات محلية توجه المترشحين وتساعدهم على إعداد الملف وتتابعهم بعد المنح.
الشركاء
تشارك بنوك عمومية في التمويل، ويغطي صندوق ضمان جزءًا من المخاطر ليسهل حصول من لا يملكون ممتلكات على القرض. وتحظى النساء الماكثات في البيوت وسكان المناطق النائية بعناية خاصة في برامج الدعم. ويفيد التواصل مع الملحقة القريبة لمعرفة المواعيد وأيام الاستقبال وقائمة الوثائق المحدثة، لأن الإجراءات قد تتغير من فترة إلى أخرى وتختلف قليلًا من ولاية إلى أخرى.
شروط الأهلية المعتادة
تحدد الوكالة والنصوص المنظمة للنظام المعايير الدقيقة، لكن تتكرر في العادة المتطلبات التالية.
- بلوغ السن الدنيا المطلوبة والإقامة في دائرة الملحقة
- غياب دخل ثابت كافٍ
- تقديم مشروع بسيط وقابل للتنفيذ مع تقدير الاحتياجات
- عدم الاستفادة من جهاز آخر لدعم إنشاء النشاط لنفس المشروع
- تقديم الوثائق الإدارية المطلوبة
وقد تقترح الوكالة تكوينًا قصيرًا قبل المنح، خصوصًا لمن ينطلق في نشاط جديد. وتهتم اللجنة بواقعية المشروع أكثر من حجمه، فمشروع متواضع ومدروس خير من فكرة طموحة بلا حساب للتكاليف والمبيعات المتوقعة والمنافسين في الحي.
استعمالات عملية
يمول القرض المصغر أنشطة متواضعة قد تكمل دخل الأسرة أو تشكله كله. من أكثر الأمثلة شيوعًا الخياطة والتطريز، وإعداد الحلويات أو الأكل في البيت، والصناعات التقليدية، والتجارة الصغيرة، وتربية حيوانات بأعداد صغيرة، وخدمات القرب.
أثر غير مباشر في ميزانية البيت
يُستعمل الدخل الناتج عن النشاط لتغطية حاجات الأسرة اليومية، فيعمل القرض كرافعة لا كمساعدة مباشرة على الاستهلاك. ولذلك تنظر اللجنة في جدوى المشروع قبل أن تنظر في حاجة صاحبه. ويساعد الطالب أن يعدّ قائمة بما يحتاجه من معدات ومواد وأسعارها، وأن يبين أين سيمارس النشاط وإلى من سيبيع منتجه، فالأرقام الواضحة تقنع المستشار وتقلص مدة الدراسة.
كيف تقدم طلبك خطوة بخطوة
تبدأ الرحلة في الملحقة المحلية، حيث يستقبل المستشار المترشح، ويقيّم الفكرة، ويقترح عند الحاجة تكوينًا قصيرًا. ثم يتشكل الملف.
الوثائق
بطاقة التعريف، وشهادة الإقامة، وشهادة الحالة العائلية، وفواتير مبدئية أو عروض أسعار، وأحيانًا شهادة تكوين. يشرح المترشح مشروعه ويقدّر الحاجة بالأرقام. بعد الدراسة تقرر اللجنة، وعند الموافقة تُصرف الأموال لشراء المعدات أو المواد مباشرة من الموردين في الغالب.
السداد وآثاره
يُحسب القسط الشهري بما يتلاءم مع المداخيل المنتظرة من النشاط. ومن الضروري احترام الجدول، فالتأخر قد يؤدي إلى تذكيرات وفقدان إمكانية تجديد القرض ثم إلى إجراءات تحصيل.
السداد المنتظم يفتح الباب أمام مبلغ أكبر أو تمويل ثانٍ أو علاقة بنكية عادية، أما التعثر فيضعف مصداقية المترشح حتى أمام جهات أخرى. ومن المفيد تسجيل الإيرادات والمصروفات في دفتر بسيط ليعرف صاحب النشاط ما إذا كان القسط يناسب مبيعاته.
حلول لنفقة استهلاكية
حين تكون الحاجة نفقة عائلية بسيطة تتوفر مسارات أخرى. فقد يقدم صندوق الزكاة مساعدات أو قروضًا حسنة في حالات اجتماعية معينة وفق معايير خاصة، وتكمل الجمعيات الخيرية وتضامن الجوار هذا الدور.
يبقى القرض الشخصي البنكي ممكنًا للموظفين أصحاب الدخل المتوطن، والعائلة والمحيط مورد أول في الغالب بقروض حسنة بين الأقارب. ولتفادي الدوامة يستحسن ألا يُسدَّد دين بدين، بل يُعاد ترتيب الأولويات وتحدد النفقات الضرورية أولًا، مع طلب مشورة مجانية من جمعيات تعنى بالأسرة أو من مصالح الشؤون الاجتماعية في البلدية.
الحذر من العروض المشبوهة والاقتراض غير الرسمي
كثيرًا ما تكون عروض القروض الصغيرة السريعة المنشورة على شبكات التواصل أو عبر تطبيقات المراسلة احتيالية. لا تطلب أي هيئة معتمدة دفعًا مسبقًا لفك التمويل، ولا رمز بطاقة بنكية.
علامات الإنذار
معدل غير واقعي، وإلحاح على الرد السريع، وغياب عنوان مادي، ودفع مطلوب قبل الموافقة. يتحقق المترشح من هوية الجهة ويتوجه إلى الملحقة أو الوكالة مباشرة بدل التعامل عن بعد مع أطراف مجهولة. وإذا شك في عرض ما فليسأل الوكالة نفسها، فالتحقق المجاني أسهل بكثير من محاولة استرجاع مال دُفع لمحتال.
نصائح لاستثمار القرض بنجاح
ينجح صاحب القرض الصغير حين يفصل مال النشاط عن مال البيت، فلا يستعمل رأس المال لشراء حاجات استهلاكية. ويستحسن شراء المعدات الأساسية أولًا، ثم زيادة المخزون تدريجيًا بحسب الطلب الفعلي.
كما يفيد أن يحدد سعر البيع بعد احتساب كلفة المواد والنقل والوقت، وأن يدخر جزءًا صغيرًا من كل بيع لقسط الشهر القادم. وإذا تعثر النشاط في موسم ضعيف فعليه أن يخبر مستشار الملحقة مبكرًا ليبحث معه حلًا، بدل الصمت حتى تتراكم الأقساط. وتبقى المتابعة المنتظمة مع الوكالة والاستفادة من تكويناتها أفضل استثمار بعد القرض نفسه.
الأسئلة الشائعة
هل يمنح القرض المصغر للنفقات اليومية؟
النظام العمومي موجه أساسًا لتمويل أنشطة مدرة للدخل، أما النفقات الاستهلاكية فتُعالج بوسائل أخرى كالتضامن أو القرض الشخصي.
أين أقدم الطلب؟
في الملحقة المحلية التابعة للوكالة الوطنية لتسيير القرض المصغر، حيث يوجه المستشار المترشح ويساعده على إعداد الملف.
هل يلزم ضمان عقاري؟
تخفف آلية ضمان مشتركة المخاطرة، لذلك لا يُشترط عادة ممتلكات كبيرة، وتحدد الوكالة الشروط الدقيقة لكل حالة.
ماذا يحدث عند التأخر في السداد؟
قد تتبع ذلك تذكيرات ثم إجراءات تحصيل، ويضعف حظوظ الحصول على تمويل جديد، لذلك يجب التواصل مع المستشار مبكرًا.