
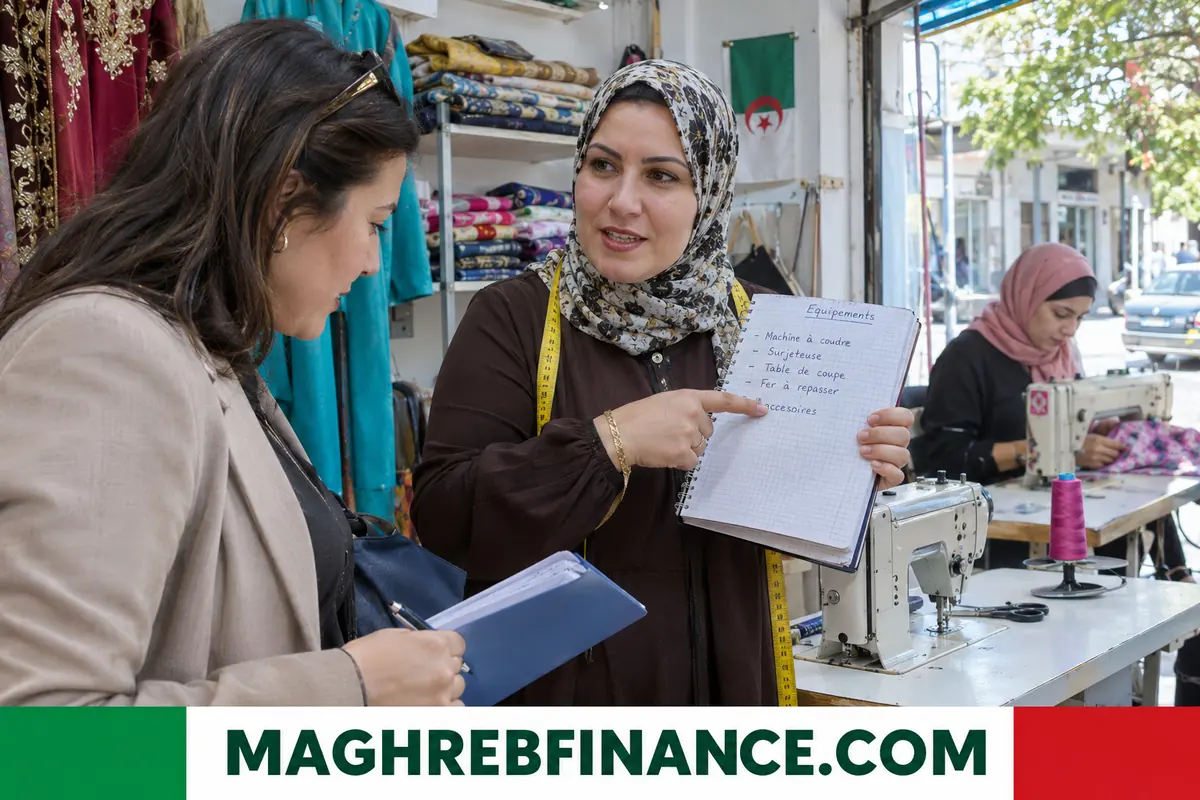
في الجزائر تُمنح قروض صغيرة عبر تمويل مصغر لإنجاز مشاريع مهنية بسيطة، يستفيد منها أشخاص يصعب عليهم الاقتراض من البنوك التقليدية. وتُستعمل لشراء عتاد أو مواد أولية أو لبدء نشاط من البيت، بالدينار الجزائري، وتبلغ كلفتها عادة أقل من كلفة قروض السوق. وتخص الحرفيين والنساء الماكثات في البيوت والفلاحين والشباب، وتمر أساسًا عبر وكالات عمومية لدعم المقاولاتية، بالتنسيق مع بنوك شريكة وهيئات ضمان تخفف المخاطر، وتوفر مرافقة تساعد صاحب المشروع في أشهره الأولى وحتى الاستقرار، دون أن تعد بنتيجة مضمونة ولا بقبول تلقائي للملفات المقدمة.
القروض الصغيرة والتمويل الأصغر للمشاريع المهنية: ما القرض المصغر عمليًا
القرض المصغر مبلغ قليل يُسدَّد بأقساط شهرية، ويمول نشاطًا مدرًّا للدخل. ويختلف عن القرض المصرفي بشروط ولوج أكثر مرونة ومرافقة وإجراءات خفيفة. وغايته الإدماج الاقتصادي: يُموَّل مشروع، لا استهلاك يومي.
وتنتشر هذه الصيغ في مختلف الولايات، من العاصمة إلى الجنوب، وتستهدف على الخصوص من لا يملكون حسابًا مصرفيًا نشطًا ولا سجلًا ائتمانيًا، وهو ما يميزها عن القروض التجارية.
وتتميز هذه الأموال بأنها صغيرة بحيث لا تحتاج غالبًا إلى رهن عقاري، لكنها تتطلب فكرة نشاط واقعية وخبرة كافية وإرادة التزام بالسداد في مواعيده.
الأجهزة العمومية في الجزائر
الهيئة المرجعية هي الوكالة الوطنية لتسيير القرض المصغر ANGEM، وترافق أصحاب المشاريع الصغيرة مع بنوك شريكة، وتمنح في بعض الحالات قروضًا بلا فوائد. وتساند هياكل عمومية أخرى إنشاء المؤسسات: الوكالة الوطنية للدعم وتنمية المقاولاتية ANADE، والصندوق الوطني للتأمين عن البطالة CNAC الموجه للبطالين المنشئين لنشاط وفق معايير السن.
ويؤمّن صندوق ضمان مشترك للقروض المصغرة القروض الممنوحة من البنوك. وتتغير السلالم والسقوف والشروط، لذا ينبغي التأكد منها لدى الوكالة.
وكثيرًا ما لا يملك صاحب النشاط الصغير عقارًا ولا كفيلًا، فيغطي الصندوق جزءًا من خطر البنك، ما يتيح قرضًا لم يكن ليُمنح لولاه. ويبقى المقترض مسؤولًا عن السداد، فالصندوق لا يلغي الدين.
من يستفيد منه في الجزائر
تتوجه الفئات المعنية إلى الباحثين عن عمل، وأصحاب الدخل غير المستقر، والحرفيين، والنساء الماكثات في البيوت، وسكان المناطق الريفية والنائية. وتتعلق الشروط عادة بالسن والإقامة وغياب دخل كاف وطبيعة المشروع. ويحدد الملف النشاط وحاجات العتاد وخطة العمل.
- سن دنيا ووضع اجتماعي بحسب الصيغة.
- كفاءة أو معرفة في النشاط المستهدف.
- مشروع واقعي بعائد قابل للتحديد.
وتشكل النساء العاملات في البيت حصة معتبرة من المستفيدين، خاصة في الخياطة والحلويات والتطريز والصناعات التقليدية. ويجد الشباب حاملو الشهادات أو بلا تأهيل في هذه الصيغ وسيلة لخلق منصب شغلهم. وفي الريف يموّل القرض المصغر تربية الماشية المنزلية وتربية النحل والتحويل الفلاحي الصغير والفلاحة البستانية، حيث يصعب الوصول إلى الوكالات المصرفية.
الأنشطة الممولة
يخدم القرض المصغر شراء المواد الأولية والتجهيزات الصغيرة وأدوات الإنتاج والمستلزمات. وأكثر القطاعات شيوعًا الحرف والخياطة والحلويات والفلاحة العائلية والخدمات المنزلية والتجارة الصغيرة.
ولا تُمنح الأموال لتسديد ديون قديمة ولا للنفقات الاستهلاكية، ويتحقق المرافقون عادة من استعمالها الفعلي في شراء ما ورد في الفاتورة الشكلية.
أمثلة عن النفقات المقبولة
- آلة خياطة أو فرن مهني.
- مخزون أولي من المواد الأولية.
- أدوات النجارة أو السباكة أو الميكانيك.
- تجهيزات خفيفة لنشاط خدمي.
من المشروع إلى التمويل: المراحل
تبدأ الرحلة بفكرة نشاط وتقدير صادق لمنافذه: من هم الزبائن وبأي سعر يُباع وأي تجهيزات تُشترى. ثم يودع الملف لدى الوكالة، فتفحص تماسك المشروع وتوجه صاحبه إلى البنك الشريك عندما يتطلب التركيب ذلك. وبعد الموافقة يتم اقتناء العتاد غالبًا مباشرة من المورد بفاتورة.
بعد صرف التمويل
- بدء النشاط والتسجيل بحسب طبيعة المشروع.
- متابعة من مستشار يزور أحيانًا مكان الممارسة.
- سداد مجدول بتقويم يجب احترامه بدقة.
ويضم الملف وثيقة هوية وإثبات إقامة ووثيقة تصف المشروع وفواتير شكلية من الموردين، وشهادة تكوين أحيانًا. ويرفع التقدير الدقيق للحاجات حظوظ القبول. وتُراجع الوكالة كذلك قدرة صاحب المشروع على تسويق منتجه: وجود زبائن معروفين أو طلبات مسبقة أو سوق قريبة تثبت أن النشاط سيدر دخلًا منتظمًا.
المتابعة والتكوين والمرافقة
ليس التمويل سوى عنصر من منظومة. تُقترح على المستفيدين دورات في التسيير والمحاسبة البسيطة والتسويق، أحيانًا بالشراكة مع مراكز التكوين المهني. ويساعد المستشارون في تحديد الأسعار واختيار قنوات البيع وبدء العمل في أسواق قريبة، ما يقلل خطر الفشل ويطمئن البنوك الشريكة.
وتنظم بعض الجمعيات والغرف المهنية معارض لعرض منتجات المستفيدين، فتتيح لهم لقاء زبائن جدد دون كلفة كبيرة، وهي فرصة لتجريب الأسعار وجمع ملاحظات المشترين.
ودفتر بسيط يدوّن يوميًا المبيعات والمشتريات والمصاريف خير من التقديرات التقريبية، فهو يبين هل ينتج النشاط ما يكفي للسداد، ويشكل أفضل وثيقة عند طلب تمويل إضافي. ويتعزز النشاط بتحديد أجر متواضع وادخار مبلغ صغير شهريًا وإعادة استثمار تدريجية.
التكاليف والسداد والمخاطر
تتمتع القروض أحيانًا بشروط مواتية بفضل الدعم العمومي، لكن عبء السداد واقعي. فيجب تقدير الإيرادات المنتظرة وتوفير هامش للأشهر الضعيفة وتجنب تعدد القروض. وقد يؤدي التأخر إلى إجراءات تحصيل ويعيق الحصول على تمويلات أخرى.
ومن الأخطاء الشائعة المبالغة في تقدير المبيعات ونسيان الأعباء الثابتة واقتناء تجهيز أكبر من الحاجة والاستهانة بمدة الانطلاق. والاستدانة من وسطاء غير رسميين يقتطعون عمولات مقابل الحصول على قرض تعرّض لخسارة المال، والقاعدة هي التعامل مع الوكالات والبنوك المعروفة فقط.
ويستحسن إنشاء احتياطي صغير للطوارئ، ولو بمبلغ زهيد، لمواجهة عطل الآلة أو المرض أو تأخر المؤونة، فذلك يمنع انقطاع الأقساط عند أول عارض.
وانخفاض المبيعات مدة طويلة، أو مخزون لا يتحرك، أو تأخر الزبائن في الدفع، أو أقساط تلتهم الهامش كله، كلها إشارات توجب الاتصال بالوكالة سريعًا، فإعادة جدولة الآجال أسهل قبل أول تأخر.
التمويل المصغر والبنوك: تكامل
لا يهدف القرض المصغر إلى استبدال القرض المصرفي. فعندما يكبر النشاط ينتقل صاحبه إلى تمويل أكبر: قرض استثمار أو تأجير تمويلي للعتاد أو قرض خزينة. ويهيئ مسك محاسبة بسيطة وفصل الحسابات الشخصية عن المهنية لهذه المرحلة ويطمئن المصرفي.
وبحسب الوضع توجد طرق أخرى: قرض مصرفي عادي لمؤسسة صغيرة جدًا، تمويل إسلامي، تضامن عائلي، مساعدات جماعات محلية. فالتمويل المصغر يكمل ولا يعوّض، وكثيرًا ما يُبنى المشروع من عدة مصادر.
الأسئلة الشائعة
ما الهيئة المرجعية للقرض المصغر في الجزائر؟
هي الوكالة الوطنية لتسيير القرض المصغر ANGEM، وتعمل مع بنوك شريكة وصندوق ضمان مشترك للقروض المصغرة.
هل يمكن الحصول على قرض صغير بلا ضمانات عقارية؟
غالبًا نعم، لأن صندوق الضمان يغطي جزءًا من خطر البنك، لكن على المقترض أن يلتزم بالسداد ويقدم مشروعًا واقعيًا.
ما الأنشطة التي يمولها؟
يمول مواد أولية وعتادًا صغيرًا، في الحرف والخياطة والحلويات والفلاحة العائلية والخدمات المنزلية والتجارة الصغيرة.
ما الخطر الأكبر على المقترض؟
الاستدانة المتعددة وتقدير المبيعات بإفراط. وينصح بحساب العائد الحقيقي ومراجعة الوكالة عند أول صعوبة.