
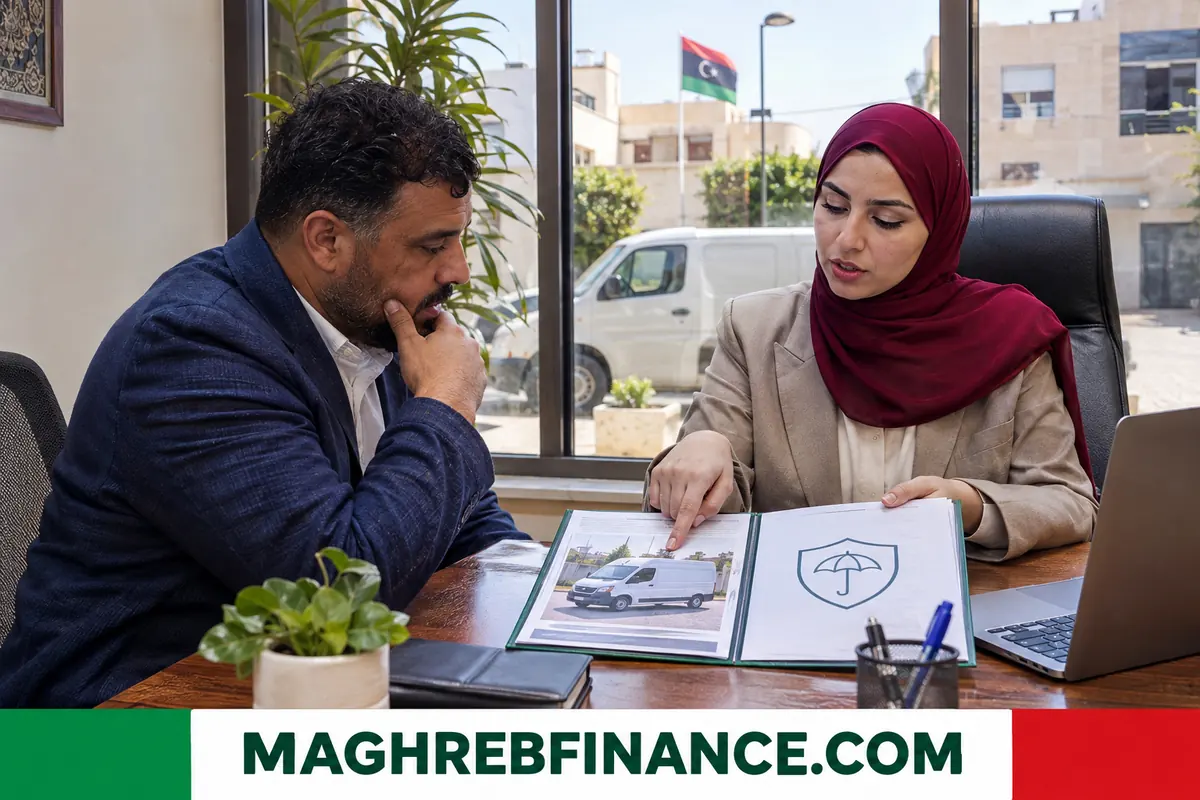
ليبيا: التكافل والتأمين التشاركي الإسلامي للأسرة والممتلكات نظام يتبرع فيه المشتركون بأقساط في صندوق مشترك يعوّض من يتضرر منهم، وتتولى شركة التكافل إدارته مقابل أجر أو حصة من الأرباح. ويتوافق مع توجه ليبيا نحو منع التعامل بالفائدة وتشجيع الصيرفة الإسلامية، وإن كان القطاع ما يزال في طور التشكل ويحتاج إلى أطر تنظيمية أوضح. ويفيد المشترك أن يسأل عن الهيئة الشرعية وفصل أموال المشتركين عن أموال المساهمين قبل الاشتراك ويحسن التأكد من الترخيص والرقابة الشرعية قبل الاشتراك ويعتمد القرار على وثائق الشركة وشروطها.
مبدأ التكافل
يقوم التكافل على التعاون والتبرع، فيدفع كل مشترك مبلغاً يتبرع به لصندوق يعوّض المصابين من الأعضاء بدلاً من أن تشتري الأسرة الحماية من شركة تحقق ربحاً من المخاطرة.
وتدير شركة التكافل الصندوق بصفة وكيل أو مضارب، وتستثمر الأموال بطرق مباحة شرعاً. وإذا تحقق فائض بعد التعويضات والمصاريف قد يوزَّع على المشتركين أو يُحتفظ به لتعزيز الصندوق.
ولا يُعد المشترك مشترياً لمنتج بل شريكاً في تعاون.
وتختلف الصيغ بين وكالة بأجر ومضاربة بحصة من الربح ومزيج بينهما، وتنعكس على حقوق المشتركين ومصير الفائض.
وتزداد جاذبية هذه الصيغة لدى الأسر التي ترفض التعامل بالتأمين التقليدي لاعتبارات دينية، وتبحث عن بديل متوافق مع قناعاتها.
ويحرص بعض المشتركين على الاطلاع على فتاوى الهيئة الشرعية ونشرتها.
الفرق عن التأمين التجاري
يتحمل التأمين التجاري المخاطر مقابل قسط يصبح ملكاً للشركة، أما في التكافل فالقسط تبرع للصندوق وتبقى الملكية للمشتركين. ويُنظر إلى الأول بعين الريبة لاشتماله على الغرر والربا عند بعض العلماء.
ويراعي التكافل الاستثمار الحلال وتجنب الأنشطة المحرمة، ويخضع لرقابة هيئة شرعية. وتظهر هذه الفروق في الوثيقة وفي طريقة التعامل مع الفائض.
ومع ذلك فالمنتجات المقدَّمة للمشترك قد تبدو متشابهة من حيث الأقساط والتغطيات.
ويتفق المحاسبون على ضرورة الفصل المحاسبي بين صندوق المشتركين وأموال المساهمين، فإذا تعذر ذلك فالمنتج مشكوك فيه.
وتقوم هيئات شرعية بمراجعة العقود والاستثمارات دورياً، وتُصدر تقريراً بالتزام الشركة بالضوابط.
يمكن أن تختلف طريقة التعامل مع الفائض بين شركة وأخرى، فبعضها يوزعه نقداً على المشتركين غير المتضررين، وبعضها يخفض الاشتراك أو يضيفه إلى الصندوق. ويجب أن تعرف الطريقة المعتمدة وتوثّقها.
وإذا ظهر عجز في الصندوق فقد تقدم الشركة قرضاً حسناً للصندوق يُسترد من الفوائض المستقبلية، وهي آلية معروفة في هذا القطاع.
تكافل الأسرة
يشمل تكافل الأسرة حماية الحياة والحوادث والصحة والادخار التعليمي والتقاعد، فيتحصل المستفيدون على مبلغ عند الوفاة أو العجز بحسب النظام. وهو بديل مناسب لمن يتحفظ على التأمين التقليدي.
وتتضمن بعض الصيغ جزءاً استثمارياً يجمع به المشترك ادخاراً يشاركه في الأرباح الشرعية. وتختلف قواعد استرداد الأموال عند الانسحاب المبكر.
وتفيد مراجعة قواعد تسمية المستفيدين لتوافق أحكام الميراث الشرعي.
ويشمل التكافل العائلي أحياناً تكافل التعليم والزواج، وقد تختلف المنتجات بحسب الشركة والسوق.
ويراعى أيضاً ألا تُدرج في الوثائق استثناءات غير عادلة، وأن تتناسب المبالغ مع حاجة الأسرة وتكاليف المعيشة.
تكافل الممتلكات
يغطي المنازل والمحلات والسيارات والبضائع من الحريق والسرقة والحوادث وفق نظام الصندوق. ويدفع المشترك مساهمة تتناسب مع القيمة والخطر، ويُعوَّض بحسب سقف محدد.
ويجب التأكد من وضوح الشروط والاستثناءات كما في التأمين الآخر، وأن الصندوق قادر على دفع التعويضات. وقد يرتبط الأمر بإعادة التكافل كذلك.
وتطبّق شروط السلامة والوقاية، وقد تقل المساهمة بالتجهيزات الأمنية.
وتحدد الوثيقة مدة تغطية الحريق والسرقة وشروط الفحص ومبالغ التحمل، فاقرأها بدقة.
ويختلف التكافل العام عن العائلي في مدة الوثيقة وفي طريقة تقدير الأضرار، فاحرص على فهم هذه التفاصيل.
الواقع في السوق الليبية
يتأثر هذا القطاع بتطور الصيرفة الإسلامية وبالإطار القانوني للتأمين، وما تزال خيارات التكافل المتاحة محدودة أو مرتبطة بشركات تأمين تقدم نوافذ إسلامية. وتختلف التجارب بين المدن.
وقد يعرض بعض الوسطاء منتجات تُسمى تكافلية دون التزام حقيقي بالضوابط، فلا تعتمد على الاسم وحده. اسأل عن الترخيص والهيئة الشرعية ونموذج العقد.
وتابع تطورات السوق عبر المصارف والشركات المرخصة لدى الجهات الرقابية.
وفي حال تشكل سوق التكافل مستقبلاً فالأرجح أن تظهر لوائح أوضح تحمي المشتركين وتوحّد المصطلحات.
وتحتاج السوق إلى توعية المستهلك بمزايا الصيغة وحدودها، كي لا يختلط الأمر بالتأمين التقليدي.
كيف تختار منتجاً تكافلياً
اطلب العقد كاملاً وتحقق من وجود هيئة رقابة شرعية معروفة وتقارير مالية واضحة. واسأل كيف يُوزع الفائض وكيف تُعالج العجوزات في الصندوق.
وقارن الأقساط والتغطيات والاستثناءات بوثائق أخرى، وتأكد من سرعة دفع التعويضات وسمعة الشركة. وتحقق من وضوح الأجر الذي تتقاضاه الشركة.
ولا تقبل الضغط للتوقيع السريع، فالتأني يحميك من العقود غير الواضحة.
وتفيد استشارة أهل الاختصاص وسؤال المصارف الإسلامية عن شركائها في التكافل.
وتقارَن الشركات من حيث الشفافية في نشر الفائض والمصروفات وأجر الإدارة.
المطالبة والحقوق
عند وقوع الحادث أبلغ الشركة بالطريقة المحددة وقدّم المستندات المطلوبة، واحتفظ بنسخ منها. وتُصرف التعويضات من الصندوق بعد التحقق.
ومن حقك الاطلاع على شروط الصندوق ومعرفة مصير الفائض إن وُجد. وإذا رفضت المطالبة فاطلب السبب كتابة، واعترض عند الحاجة لدى إدارة الشركة أو الجهة الرقابية.
ويفيد أن تستعين بمختص شرعي أو قانوني عند الشك في سلامة التطبيق.
ويبقى حفظ نسخة من كل الوثائق وسجل الأقساط ضرورة لإثبات الحق.
ويحتفظ المشترك بسجل المساهمات والمراسلات لدعم حقه.
التحديات ومخاطر الاشتراك
من التحديات ضعف الإطار التنظيمي الواضح في بعض الأسواق، وصعوبة التحقق من استقلال الهيئة الشرعية وصلابة الصندوق مالياً. وقد تتغير الأوضاع الاقتصادية فتؤثر في الاستثمارات.
ويجب الحذر من المنتجات التي تدّعي الالتزام الشرعي بلا شهادة أو هيئة معلنة، ومن الأقساط التي تبدو أقل بكثير من السوق، فقد تعجز عن دفع التعويضات.
ولذلك اسأل عن ملاءة الصندوق وإعادة التكافل وسجل الشركة، وأطلع على آخر تقاريرها المتاحة.
وفي حال الخلاف يراجع المشترك الإدارة ثم الهيئة الشرعية ثم الجهات الرقابية أو القضاء بحسب الحالة.
الأسئلة الشائعة
هل التكافل جائز شرعاً؟
يرى كثير من العلماء والهيئات جوازه بضوابطه المتمثلة في التبرع والفصل بين الأموال والاستثمار الحلال. وتتفاوت التفاصيل بين الهيئات الشرعية. ويشترط وجود رقابة شرعية مستقلة.
هل توجد شركات تكافل في ليبيا؟
القطاع ما يزال محدوداً، وبعض الشركات تقدم نوافذ تكافلية، فاسأل عن ترخيصها وهيئتها الشرعية. ويفضل أن تتحقق من شهادة الهيئة. ويحسن التحقق من ذلك بنفسك.
ما الفرق بين القسط والمساهمة؟
القسط في التأمين التجاري ثمن الحماية، أما المساهمة في التكافل فهي تبرع لصندوق مشترك. وتتحدد التفاصيل في نظام الصندوق. ويُنصح بالاطلاع على نظام الصندوق.
هل أسترد أموالي عند الانسحاب؟
في المنتجات الادخارية قد تسترد جزءاً بحسب الشروط، أما في الحماية الخالصة فلا يُسترد القسط عادة. وتختلف القواعد بحسب المنتج. وتختلف الأحكام بحسب نوع المنتج.
هل التكافل أرخص؟
لا يلزم، فالأسعار متقاربة أحياناً، والميزة في التوافق الشرعي والفائض المحتمل. ويمكن أن تتساوى الأقساط في بعض الأحيان. ويتوقف ذلك على الشركة.